
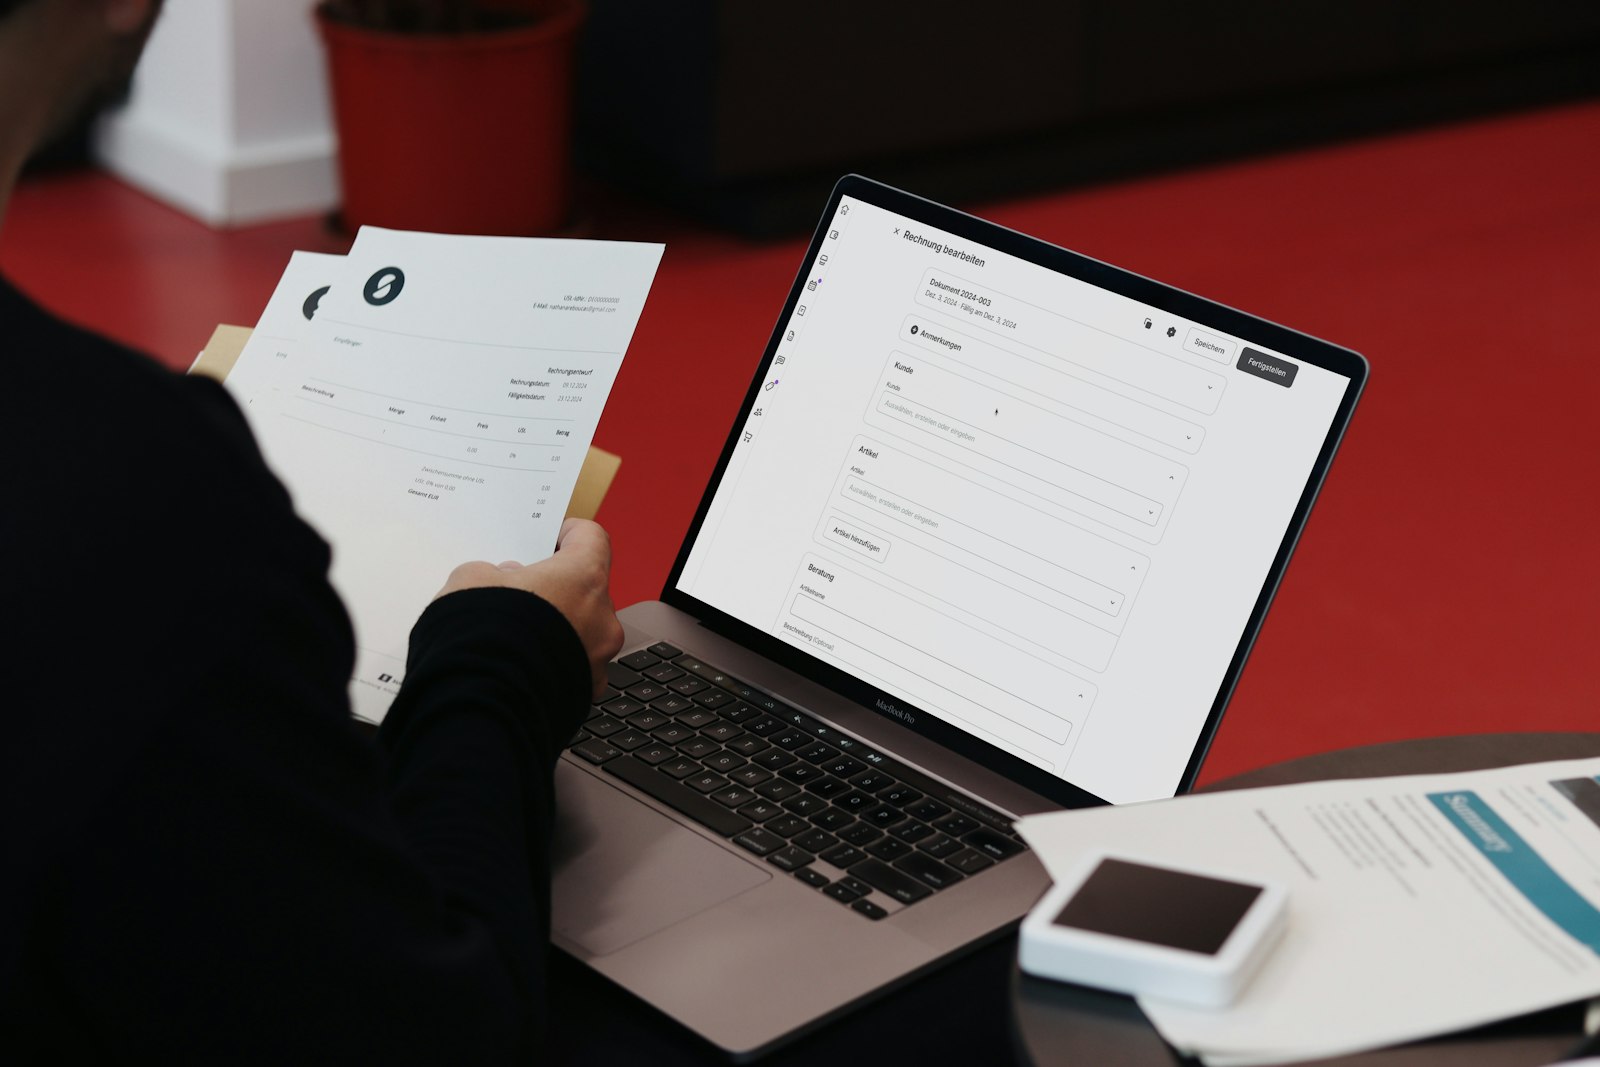
La facture papier ou le PDF envoyé par e-mail vivent leurs dernières années dans les échanges entre entreprises. Avec la généralisation de la facturation électronique en France, chaque PME doit revoir sa façon d’émettre, de recevoir et d’archiver ses factures. Bonne nouvelle : bien préparée, cette transition devient surtout une occasion de gagner du temps et de fiabiliser sa trésorerie.
L’article en bref
La réforme de la facturation électronique concerne toutes les entreprises assujetties à la TVA. Anticiper permet d’éviter la course de dernière minute.
- Calendrier : réception obligatoire depuis septembre 2026, émission pour les PME en septembre 2027
- Formats : Factur-X, UBL ou CII, transmis via une plateforme agréée
- Outil : vérifier la compatibilité de son logiciel ou en choisir un nouveau
- Bénéfices : moins de saisie, paiements plus rapides, suivi facilité
Un projet à mener par étapes, en impliquant la comptabilité dès le départ.
Ce que change la réforme pour les entreprises
La facture électronique n’est pas un simple fichier numérique. Il s’agit d’un document structuré, lisible par une machine, qui transite par une plateforme agréée par l’administration fiscale. Trois formats sont admis : Factur-X (un PDF qui embarque des données XML), UBL et CII.
Le calendrier se déroule en deux temps. Depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques, et les grandes entreprises ainsi que les ETI doivent déjà en émettre. Les PME et les micro-entreprises auront l’obligation d’émettre à partir du 1er septembre 2027. S’y ajoute l’e-reporting, qui consiste à transmettre les données des opérations non couvertes par la facture électronique, comme les ventes aux particuliers ou à l’international.
Choisir un logiciel adapté à sa structure
Le cœur du projet reste le choix de l’outil. Avant de comparer les outils de facturation électronique, il faut dresser un état des lieux : volume de factures mensuel, nombre d’utilisateurs, logiciel comptable en place, besoins de devis ou d’abonnements récurrents. Une TPE qui émet vingt factures par mois n’a pas les mêmes attentes qu’une PME industrielle aux centaines de fournisseurs.
Plusieurs critères permettent ensuite de départager les solutions :
- La connexion à une plateforme agréée, intégrée ou proposée en partenariat ;
- La compatibilité avec les trois formats de la réforme et avec votre logiciel comptable ;
- L’automatisation : relances, rapprochement bancaire, suivi des statuts de paiement ;
- L’archivage conforme, pendant la durée légale de conservation ;
- La prise en main et la qualité du support, souvent sous-estimées.
Préparer la transition sans perturber l’activité
La réussite du passage tient autant à l’organisation qu’à la technique. Commencez par fiabiliser vos données clients : numéro SIREN, adresse de facturation et numéro de TVA intracommunautaire doivent être exacts, sous peine de rejet des factures. Impliquez ensuite votre expert-comptable, qui connaît vos flux et peut recommander des outils déjà interfacés avec son cabinet.
Prévoyez enfin une phase de test sur quelques clients ou fournisseurs avant de basculer l’ensemble des échanges. C’est aussi le bon moment pour optimiser la gestion de vos factures : délais de paiement, relances et classement gagnent à être repensés en même temps que l’outil.
Des bénéfices au-delà de la conformité
Au-delà de l’obligation légale, la dématérialisation apporte des gains concrets. La saisie manuelle disparaît en grande partie, ce qui limite les erreurs. Les factures arrivent plus vite chez les clients, et le suivi des statuts permet de repérer immédiatement un retard de paiement. Pour une PME attentive à sa trésorerie, c’est un avantage appréciable, qui compense largement l’effort de mise en place.
FAQ
Quand la facturation électronique devient-elle obligatoire pour une PME ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L’obligation d’en émettre s’applique aux PME et aux micro-entreprises à partir du 1er septembre 2027.
Un simple PDF envoyé par e-mail suffit-il ?
Non. Une facture électronique au sens de la réforme est un fichier structuré (Factur-X, UBL ou CII) qui transite par une plateforme agréée. Un PDF classique reste un document numérique, mais ne répond pas à l’obligation.
Faut-il forcément changer de logiciel de facturation ?
Pas toujours. Si l’éditeur de votre outil actuel propose une connexion à une plateforme agréée et les formats requis, une mise à jour peut suffire. Sinon, il vaut mieux migrer avant l’échéance plutôt que dans l’urgence.
Qu’est-ce que l’e-reporting ?
C’est la transmission à l’administration des données de transactions qui ne passent pas par une facture électronique entre entreprises françaises, par exemple les ventes à des particuliers ou les opérations avec l’étranger, ainsi que certaines données de paiement.


